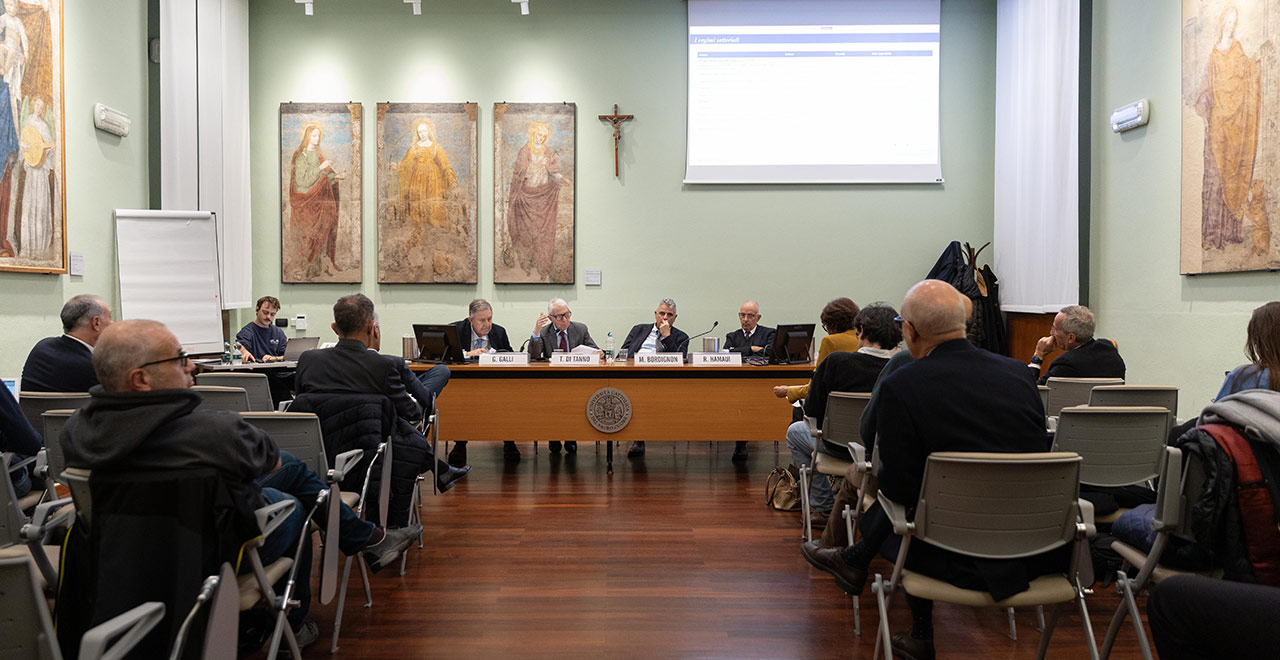
Bisogna infatti risalire al regio decreto 21 novembre 1915, firmato dal ministro delle Finanze Edoardo Daneo durante il governo Salandra, con l’introduzione nel contesto della Prima guerra mondiale di una forma organica di tassazione straordinaria dei profitti generati dalla guerra. In quel caso vi fu un tentativo esplicito di distinguere i profitti ordinari da quelli derivanti dalle circostanze eccezionali del conflitto. La misura era temporanea, progressiva e destinata a una platea ampia di contribuenti. In seguito, si occuparono del tema figure come Saverio Nitti e Luigi Einaudi. Fu quest’ultimo a riconoscere che quell’imposta rispondeva a una precisa logica economica. «Tuttavia, quella tassa era profondamente diversa da quella attuale: era una tassa di guerra, di carattere generale, e non limitata alle banche. Vi era inoltre uno sforzo esplicito per definire il concetto di extraprofitti. Ben diversa appare invece la situazione odierna, nella quale il prelievo interessa prevalentemente il settore bancario e assicurativo senza una preliminare definizione di ciò che costituisce effettivamente un extraprofitto», ha osservato Hamaui.
Del resto, ha fatto eco Massimo Bordignon, docente di Scienza delle finanze in Cattolica, una vera e propria teoria economica degli extraprofitti non esiste. «Il modello di riferimento è quello della concorrenza perfetta. In questi casi, la risposta di policy dovrebbe essere anzitutto di natura regolatoria, attraverso strumenti di tutela della concorrenza e normative antitrust». Nella maggior parte dei casi è difficile distinguere se gli utili di un’impresa siano il risultato di una posizione di mercato privilegiata e inefficiente oppure il ritorno di investimenti, innovazione, capacità imprenditoriale e assunzione del rischio. Esistono tuttavia situazioni eccezionali nelle quali può apparire giustificato un intervento fiscale specifico. «Il caso più vicino all’idea di extraprofitti è quello delle imprese che accumulano guadagni straordinari grazie alla loro collocazione all’interno di un processo produttivo durante una fase di crisi».
Al di fuori di questi contesti eccezionali, quali settori dovrebbero essere assoggettati a una tassazione sugli extraprofitti? «Qualora si introduca un'imposta di questo tipo, essa dovrebbe essere rigorosamente delimitata sia nell’entità sia nella sua durata, per evitare di originare incertezza negli operatori economici. Un secondo requisito consiste nell’identificare con precisione la base imponibile. Una terza condizione riguarda le cause dei profitti straordinari: se derivano da una distorsione del mercato, può essere più ragionevole una policy che rimuova la “strozzatura” che genera il vantaggio».
Giampaolo Galli, Osservatorio Conti Pubblici Italiani, ha ricostruito le più recenti esperienze di tassazione degli extraprofitti a partire dalla misura introdotta durante la crisi del gas nel 2022, quando la Commissione europea consentì a tutti gli Stati membri di immettere un contributo straordinario a carico delle società energetiche. Quello rappresentò probabilmente il punto più alto di diffusione di questa particolare forma di imposizione. Nel 2025 la Commissione ha effettuato una valutazione ex post dell’intervento, stimando un gettito complessivo di circa 30 miliardi di euro a fronte di 360 miliardi di aiuti destinati a famiglie e imprese per il pagamento delle bollette. In altre parole, poco più del 7% delle misure di sostegno è stato finanziato attraverso questa forma di prelievo.
Da parte sua, Tommaso Di Tanno, Università degli Studi di Milano, ha messo in evidenza l’aura quasi magica che circonda la parola extraprofitto, evocata spesso «per giustificare qualsiasi forma di prelievo laddove si presume vi sia abbondanza. I ricchi, però, non sono le imprese ma le persone fisiche: le prime, tutt’al più, accumulano capitali da investire o da distribuire agli azionisti».
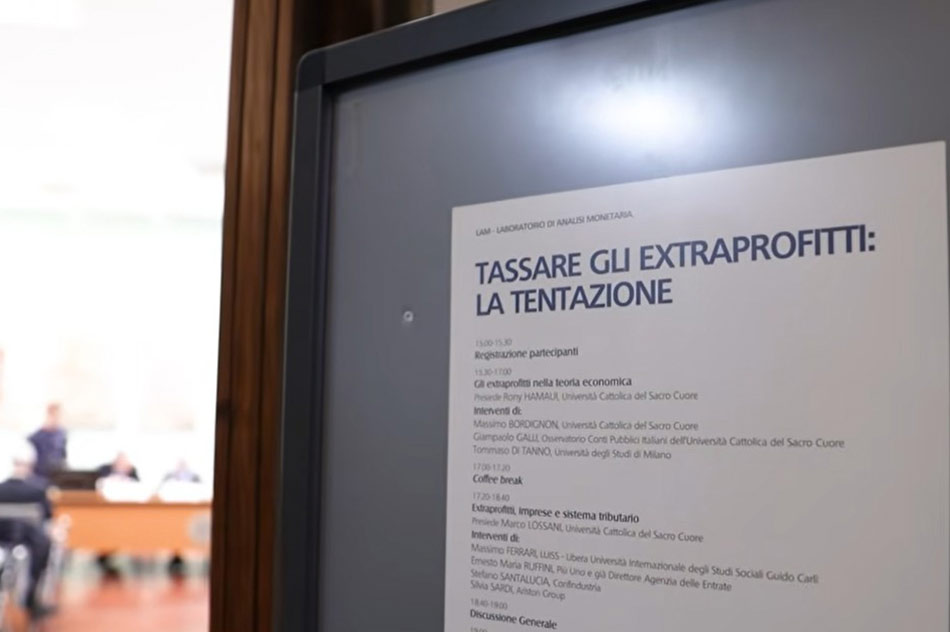
Ma quali possono essere le implicazioni di eventuali prelievi sugli extraprofitti per specifici settori produttivi? A spiegarlo sono stati i relatori della seconda sessione intitolata “Extraprofitti, imprese e sistema tributario”, coordinata dal direttore del LAM Marco Lossani. Massimo Ferrari, LUISS - Libera Università Internazionale degli Studi Sociali Guido Carli, ha insistito sulla possibilità di individuare forme di collaborazione, anziché di mera imposizione, con comparti come quello bancario, affinché i profitti generati possano contribuire a migliorare il sistema nel suo complesso. Ha inoltre fatto presente che le banche sono già soggette a forme di prelievo straordinario, come il Fondo unico di risoluzione europeo, operativo da oltre un decennio con l’obiettivo di garantire la stabilità del settore.
Da parte sua, Ernesto Maria Ruffini, già Direttore Agenzia delle Entrate, ha osservato che richiedere un contributo maggiore a chi realizza guadagni eccezionali è sicuramente possibile. Il nodo cruciale riguarda se sia possibile scrivere una norma solida che consenta alle imprese di conoscere in anticipo il gettito atteso, cosa che normalmente non avviene o che comunque non può essere data per certa. L’esperienza italiana, ha raccontato Ruffini, dimostra come questo obiettivo non sia sempre stato raggiunto. Emblematico il caso della Robin Hood tax, dichiarata illegittima dalla Corte costituzionale perché, anziché colpire i sovraprofitti, finì per gravare sull’intero reddito delle imprese interessate.
Stefano Santalucia, Confindustria, ha ribadito che il sistema imprenditoriale ha bisogno di regole fiscali stabili nel tempo e prevedibili, indispensabili per favorire investimenti, operazioni di organizzazione, crescita. L’introduzione di un tributo straordinario a un singolo settore è una deviazione che crea incertezza sui risparmiatori, sugli investitori, sulle imprese. Silvia Sardi, Ariston Group, ha invece posto il tema della proporzionalità di misure di questo tipo. Pur a fronte di un’aliquota uniforme, infatti, l’effettivo impatto dell’ampliamento della base imponibile varia da caso a caso e richiede valutazioni specifiche. E ha aggiunto: «Alla luce anche dei principi stabiliti dalla Corte costituzionale, verrebbe da chiedersi se non sia più semplice o razionale prevedere semplicemente un aumento dell’aliquota anziché inserire un insieme di norme che, oltre a dover essere interpretate, comportano significativi oneri gestionali per le imprese».